充电站市场快饱和了不
发布时间:2026-08-28 00:24浏览次数:
充电站不是整体饱和,是结构性饱和(错配饱和)中国经济网
通俗讲:
好地段扎堆内卷,很多空白点位依然缺桩。
全国总桩数看着很高,但大头是家用私人桩;
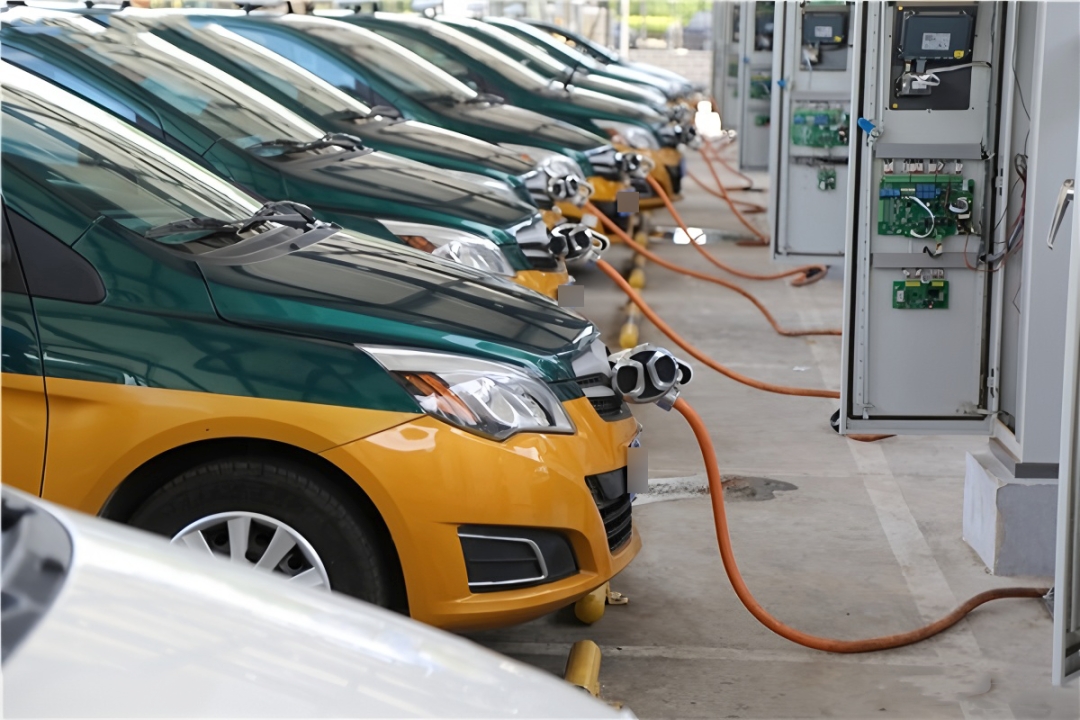
公共快充车桩比接近 10:1,公共补能总量并没有真正饱和。
一、哪些地方已经明显饱和,谨慎投资
-
城市核心商圈、主干道出入口
同一方圆 1‑2 公里,已经有 3‑5 家公共快充站,互相打价格战,服务费压得很低,很多场站利用率低于 20%,回本周期拉长到 4‑6 年以上。
特点:车看着多,但充电站太多,流量被拆分,利润薄。
-
成熟高速服务区,已经被中石油、中石化、车企超充站占领,中小运营商很难拿到点位。
饱和≠完全不能做:如果你场地租金极低、电力条件好,可以做;
不要高价拿地跟风进场。
二、仍然有增量机会,没有饱和的赛道
1、城市内部空白点位
-
老旧城区、次中心、大型安置小区周边,私桩装不了的车主多,但公共快充少;
-
物流园、批发市场、城配轻卡、网约车定点场站;
-
企业园区、工厂员工自用充电站(对内为主,少量对外开放)。
2、下沉市场(县城、国道、乡镇)
县城基本实现覆盖,但真正高利用率的快充站数量不足;国道、物流干线,跑货运的新能源车越来越多,缺口明显。
3、车辆类型带来的新增需求
-
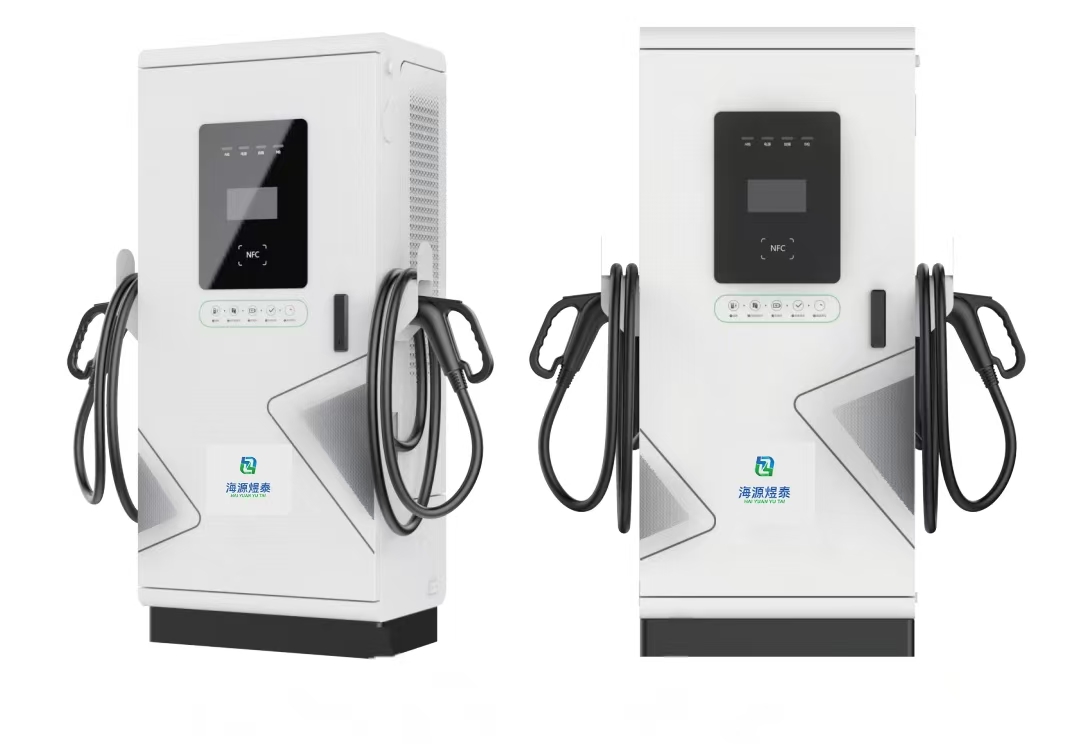
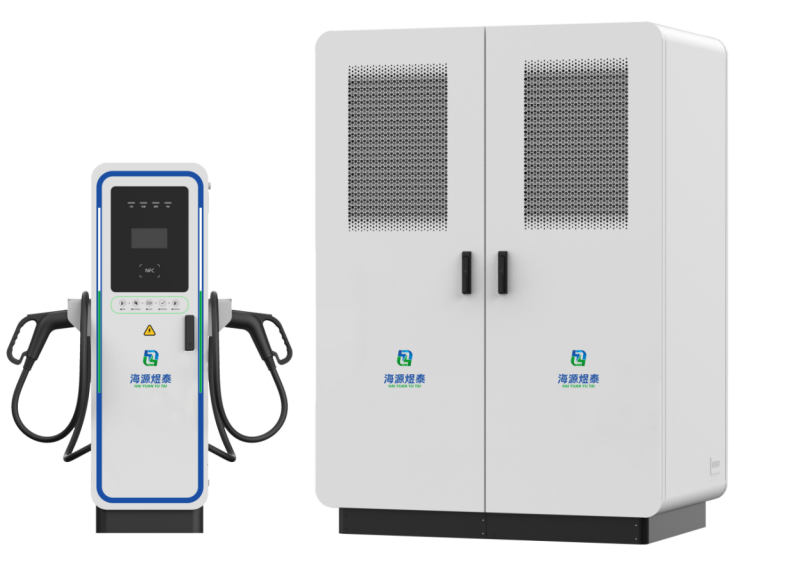
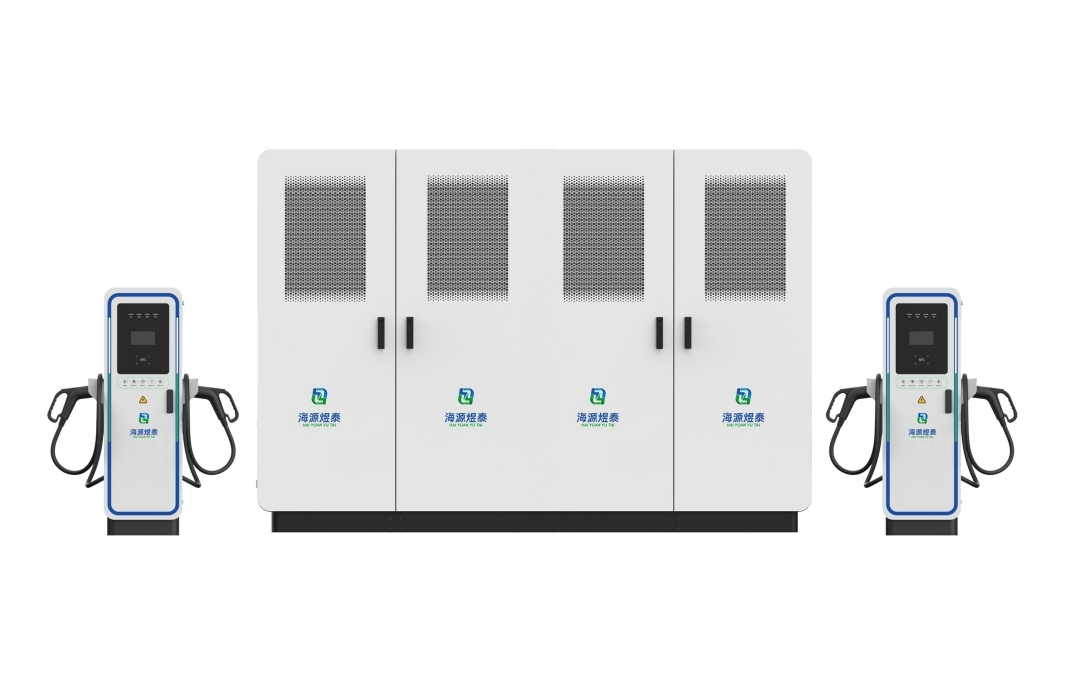
重卡、渣土车、环卫车,需要大功率 240kW‑480kW 充电堆;老的 120kW 桩满足不了;
-
800V 高压平台车型越来越多,老站大量普通 120kW 桩充电速度上不去,存在旧站升级改造机会。
三、行业现状两个关键变化
-
新建公共快充的增速已经明显下滑,不再像前几年大规模铺新站;行业从 “拼数量” 变成拼选址、运营、设备质量、旧站升级。
-
现在新建,单纯靠过路私家车流量风险变大;优先找有固定车流:网约车、货运、企业内部车队,项目稳定性高很多。
四、简单判断这个点位会不会内卷(实操)
-
方圆 1.5‑2 公里,数一下已经有多少公共直流快充枪;
-
看现有场站:是不是经常满枪排队,还是大部分时间空位;
-
看租金 + 变压器成本,如果成本高,周边站点又多,直接放弃;
-
优先看有没有固定 B 端车辆(网约车、物流、企业),不要完全指望过路散客。
总结
-
一线城市核心城区热门点位已经内卷饱和,不要盲目砸钱;
-
县域、国道、物流园区、企业内部、重卡补能,还有大量机会;
-
未来除了新建,旧站改造、大功率升级会成为行业主要方向。

 扫一扫 关注我们